Mercado inmobiliario en Madrid y Segovia 2026: guía para propietarios
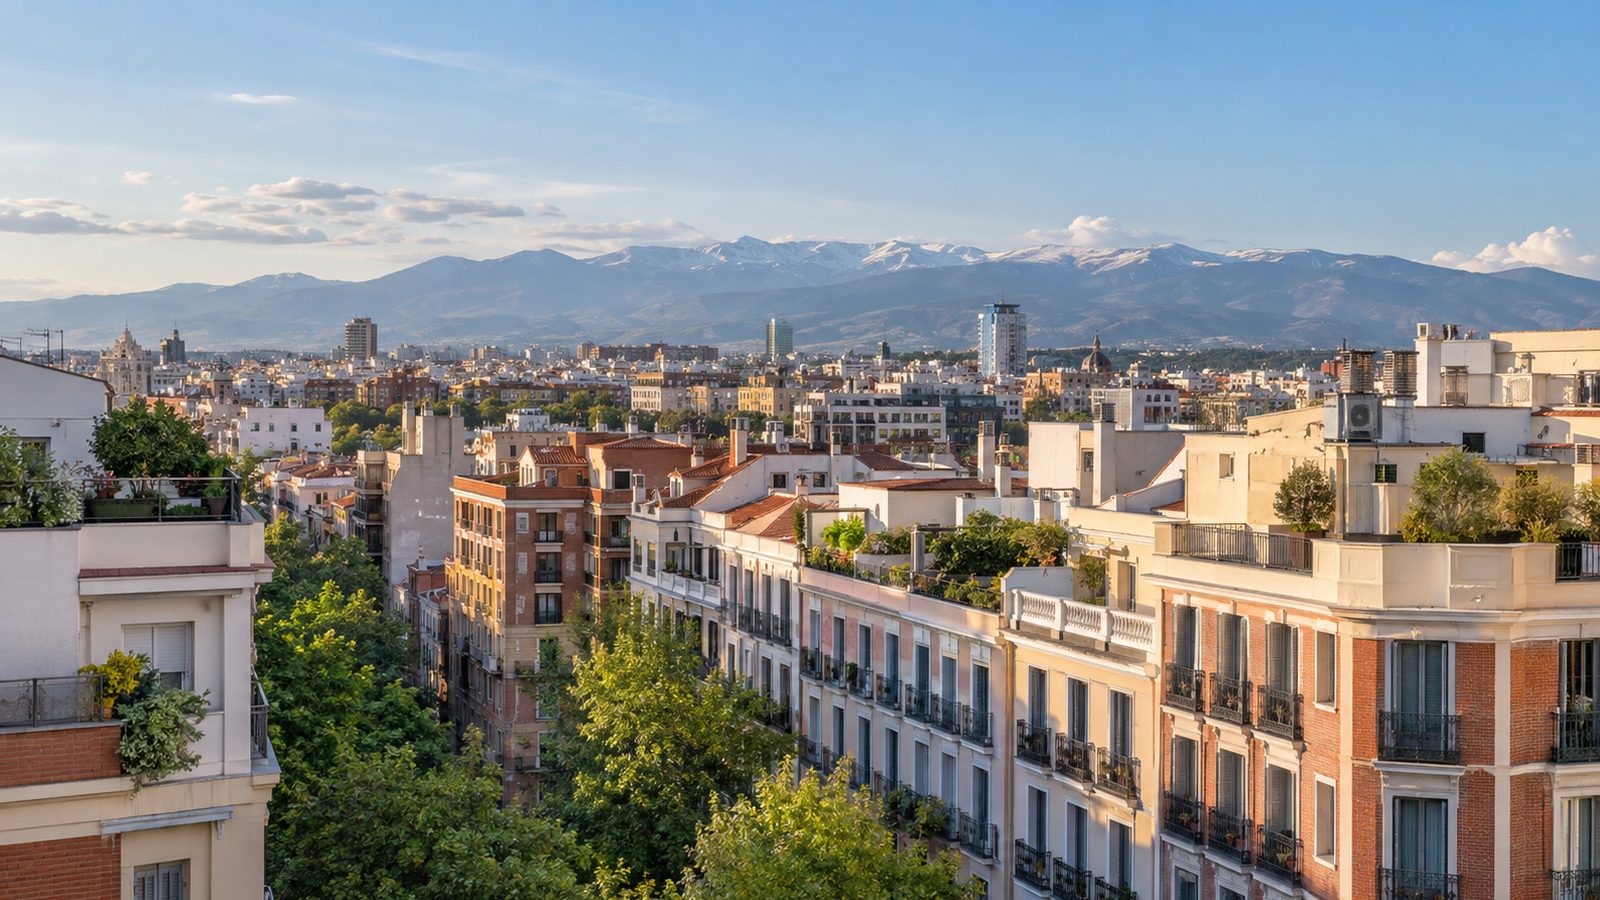
En 2026 los precios de la vivienda siguen subiendo a doble dígito en Madrid y Segovia, pero las compraventas bajan y más propietarios rebajan su precio de salida. Para vender bien conviene usar datos de tu distrito, comparar con anuncios actuales y fijar un rango de precio realista desde el primer día.
Si tienes un piso en Madrid, en su provincia o en Segovia y estás pensando en venderlo, lo que más te conviene saber no es "si el mercado está caliente", sino en qué punto exacto del ciclo estás tú. En 2026 conviven dos cosas a la vez: los precios siguen subiendo a doble dígito y los propietarios que anuncian su vivienda rebajan el precio de salida más que hace un año. Las dos son ciertas, y de cómo las leas depende que vendas bien o que tu anuncio se quede parado.
Esta guía junta en un solo sitio los datos más recientes de INE, Ministerio de Vivienda, idealista y Fotocasa sobre Madrid capital, la Comunidad y Segovia, y los traduce a decisiones concretas para un propietario. Cada cifra lleva su fuente y su año. Donde un dato no existe o cambia según el municipio, lo digo en lugar de inventar un número redondo.
La foto general: precios altos, compraventas más flojas
El punto de partida es este: la vivienda sigue encareciéndose, pero el ritmo de operaciones ha dejado de acompañar.
Según el Índice de Precios de Vivienda del INE (segundo trimestre de 2026), el precio de la vivienda subió un 12,2% en tasa anual, con un 12,9% en vivienda de segunda mano y un 7,4% en vivienda nueva. La tasa anual bajó 0,7 puntos respecto al trimestre anterior, así que hablamos de moderación del ritmo, no de caída de precios.
Mientras tanto, las compraventas no acompañan. En julio de 2026 se registraron en la Comunidad de Madrid 6.394 compraventas de vivienda, un 11,3% menos que en julio de 2025 y un 9,4% menos que el mes anterior, según el INE recogido por Europa Press. De esas operaciones, 5.131 fueron sobre vivienda usada y 1.263 sobre vivienda nueva. A nivel nacional el INE contó 61.417 compraventas ese mes, un 5,1% menos que un año antes.
¿Qué significa para ti? Que hay menos compradores cerrando operaciones a precios más altos. Cuando las dos curvas se separan así, el mercado se vuelve más exigente con el precio de salida: el comprador que sí existe compara más, negocia más y tolera menos que le pidan "lo que se paga en el barrio de al lado". Si quieres ver cómo se traduce eso en plazos, tienes el análisis de cuánto tarda en venderse un piso en Madrid.
Qué precio manda: anuncio, tasado o firmado
Antes de comparar zonas, conviene saber qué mide cada cifra, porque Madrid sale con cuatro precios distintos según la fuente y los cuatro son correctos.
- Precio de anuncio (idealista). Es lo que piden los propietarios. En agosto de 2026, idealista situaba la capital en 6.471 euros/m².
- Valor tasado (Ministerio de Vivienda). Mide el valor de las viviendas con tasaciones hipotecarias. En el segundo trimestre de 2026, la Comunidad de Madrid alcanzó 4.089,6 euros/m², un 12,6% más que un año antes, frente a una media nacional de 2.355 euros/m² (Ministerio de Vivienda y Agenda Urbana, publicado por Madrid Actual en septiembre de 2026).
- Índice del INE. No da euros por metro, da la variación: un 12,2% anual de media nacional.
- Precio de cierre. Es el que acaba en la escritura, y no lo publica nadie en tiempo real. Suele quedar por debajo del precio de anuncio.
La diferencia entre 6.471 y 4.089,6 no es un error. El primero es solo la capital y viene de anuncios; el segundo es toda la Comunidad, incluidos municipios mucho más baratos, y viene de tasaciones. Mezclarlos es el error más frecuente que veo cuando un propietario quiere "comprobar" su precio.
Hay además dos valores administrativos que no son precio de mercado, el catastral y el de referencia, y que se confunden a menudo con él. Para ordenar esas cifras, mira cómo se diferencian valor de mercado, valor catastral y valor de referencia. La regla práctica es sencilla: para decidir tu precio de salida, usa siempre fuentes de mercado de tu zona y deja los valores administrativos para los impuestos.
Madrid capital: una ciudad, muchos mercados
Madrid capital es la ciudad más cara de España para alquilar y una de las más caras para comprar, pero hablar de "el precio de Madrid" esconde más de lo que enseña.
Con datos de idealista de agosto de 2026, el precio medio de venta de la capital fue de 6.471 euros/m². Dentro de esa media, el distrito de Salamanca llegó a 10.841 euros/m², Carabanchel a 3.842 euros/m² y Villaverde a 3.302 euros/m². Salamanca cuesta 3,3 veces más por metro que Villaverde, dentro de la misma ciudad y de la misma normativa.
Esto tiene una consecuencia práctica: cuando alguien te dice "el piso de mi vecino se vendió a X", lo único que importa es si ese vecino está en tu mismo distrito, tu misma calle y tu mismo estado. Una referencia de otro barrio, aunque esté a diez minutos, puede estar un 30% o un 40% desviada.
Para un piso de 80 m², la diferencia entre la media de la capital y un distrito económico es muy visible:
- A 6.471 euros/m², el piso saldría por unos 517.700 euros.
- A 3.302 euros/m² (Villaverde), por unos 264.200 euros.
- A 10.841 euros/m² (Salamanca), por unos 867.300 euros.
Son cuentas de aritmética sobre medias de anuncio, no una valoración de tu vivienda. Sirven para ver la escala, no para fijar tu precio. Si quieres ver qué barrios se están moviendo más, está el repaso de barrios de Madrid donde más sube el precio en 2026.
Una última cautela sobre los distritos: las medias de anuncio de una zona pequeña se mueven con pocas viviendas. Si en tu barrio hay quince pisos en venta y tres son reformados de lujo, la media sube sin que tu piso valga más. Por eso conviene mirar el rango entero de anuncios comparables y no solo el promedio que publica el portal.
La provincia de Madrid: más barata, pero con mucha dispersión
La Comunidad de Madrid agrupa realidades muy distintas: el corredor del Henares, el sur metropolitano, la sierra y municipios rurales. Los datos agregados (4.089,6 euros/m² de valor tasado en el segundo trimestre de 2026, según el Ministerio de Vivienda) esconden municipios por encima y muy por debajo de esa cifra.
Tres ideas para leer bien la provincia:
- El precio por metro baja cuanto más te alejas del centro, pero no de forma lineal. La conexión por cercanías, metro ligero o autovía pesa más que la distancia en kilómetros.
- El tipo de vivienda cambia el ranking. En la sierra domina el unifamiliar y la segunda residencia; en el sur y el este, el piso de segunda mano. Comparar un chalé con un piso por euros/m² engaña.
- Los municipios asequibles no son todos iguales. Algunos son baratos porque la demanda es floja, y otros porque el parque de vivienda es antiguo y el comprador local tiene poca capacidad de pago. Vender en unos o en otros no se parece.
Para comparar con cifras municipio a municipio, tienes el análisis de municipios de la Comunidad de Madrid con la vivienda más barata y, para una visión más amplia, la guía de precio de la vivienda en Madrid y su provincia.
Segovia: otro mercado, con la misma presión
Segovia no es Madrid con descuento. Tiene su propia demanda, que mezcla residentes, compradores que trabajan en Madrid y segunda residencia, y por eso se comporta distinto.
Los datos recientes apuntan a un mercado en máximos. Según idealista, recogido por El Norte de Castilla en septiembre de 2026, el precio medio del metro cuadrado de una vivienda en venta en la provincia ronda los 1.600 euros, un 14% más que un año antes y un nivel que no se veía desde la burbuja de 2008. En la capital, Fotocasa situó en agosto de 2026 el precio medio de la vivienda ofertada en 2.418 euros/m² (dato publicado por Segovia Audaz).
Dos matices importantes. Primero, que provincia y capital no son comparables (1.600 frente a 2.418 euros/m²): la capital incluye casco histórico y barrios con más demanda. Segundo, que Segovia es la ciudad donde más ha crecido el porcentaje de anuncios que rebajan el precio respecto al segundo trimestre de 2025: del 12% al 19% (idealista, septiembre de 2026). Es decir, también allí los vendedores empiezan a ajustar.
Para un piso de 80 m² con esas medias, hablaríamos de unos 128.000 euros a 1.600 euros/m² y de unos 193.400 euros a 2.418 euros/m². De nuevo, es aritmética de medias, no un precio para tu casa. Si tu vivienda está en Segovia, la referencia completa está en la guía de mercado inmobiliario en Segovia: precios y tendencia.
Un último apunte sobre Segovia: al ser un mercado más pequeño, un puñado de operaciones o de anuncios puede mover las medias de un mes a otro. Mira siempre varios meses seguidos antes de sacar conclusiones y compara viviendas de características parecidas, sobre todo si la tuya está en el casco histórico, donde cada inmueble es casi único.
Hipotecas y financiación: el comprador que existe
El precio que puedes pedir lo marca, al final, lo que un comprador puede financiar. Y ahí los datos de 2026 son más matizados que los titulares.
Según la Estadística de Hipotecas del INE (julio de 2026, datos provisionales):
- Se firmaron 43.372 hipotecas sobre vivienda en España, un 3,5% menos que un año antes.
- El importe medio fue de 180.785 euros, un 10,9% más.
- El tipo de interés medio de las nuevas hipotecas fue del 3,01%, con un plazo medio de 26 años.
- El 62,3% se contrató a tipo fijo y el 37,7% a variable.
Con esos datos, una hipoteca media de 180.785 euros a 26 años y al 3,01% supone una cuota de unos 836 euros al mes (cálculo propio con la fórmula de cuota constante, sin comisiones ni seguros). El euríbor a doce meses se situó en agosto de 2026 en el 2,954% (euribor.com.es).
El esfuerzo de entrada también pesa. En Segovia, por ejemplo, comprar una vivienda exige reunir unos 51.000 euros para la entrada, según El Norte de Castilla (septiembre de 2026), y eso deja fuera a buena parte de los compradores jóvenes. Cuanto más alto el precio, más pequeño el grupo de compradores que puede pagarlo, y eso explica en parte por qué las operaciones bajan aunque los precios suban.
La lectura para el vendedor es doble. Hay menos hipotecas pero por importes mayores: los compradores que sí entran piden más financiación y por eso son sensibles a cualquier euro de más en el precio de salida. La segunda lectura es que una cuota de unos 836 euros al mes como media nacional no es la de Madrid: en la capital, con precios muy por encima de la media, la cuota necesaria para comprar un piso medio es bastante mayor, y eso reduce el número de compradores que pueden permitírselo.
Alquiler: el mercado paralelo que condiciona tu decisión
No se puede entender la venta en Madrid sin mirar el alquiler, porque muchos propietarios lo comparan con vender.
Según idealista (septiembre de 2026), Madrid capital es la ciudad más cara de España para alquilar, con 23,4 euros/m² al mes y una subida anual del 4,8%. La provincia de Madrid encabeza el ranking provincial con 21,6 euros/m². Para un piso de 80 m² en la capital, esa media equivale a unos 1.872 euros al mes.
Si comparas esa renta con el precio de anuncio medio de la capital (6.471 euros/m² en agosto de 2026, idealista), sale una rentabilidad bruta aproximada del 4,3% anual: 23,4 euros por 12 meses, entre 6.471 euros. Es un cálculo sencillo sobre medias de dos meses distintos, con una sola fuente, y no descuenta IBI, comunidad, impago, vacíos ni impuestos, así que la rentabilidad neta real es menor.
Otro dato que conviene tener presente: el IRAV (índice de referencia para actualizar rentas) se situó en el 2,47% en agosto de 2026 según el INE. Quien alquila hoy no puede subir la renta cada año lo que quiera, y eso cambia la cuenta frente a la de hace unos años.
Rebajas de precio: lo que hacen los demás propietarios
Hay un dato que ayuda más que cualquier media de precios: cuántos propietarios ya han bajado lo que pedían.
Según idealista (segundo trimestre de 2026, publicado en septiembre), el 16% de los anuncios de vivienda en venta en España rebajó su precio, frente al 13% del año anterior, con un descuento medio del 6% sobre el precio inicial (28.280 euros de media). En Madrid capital, el 24% de los anuncios rebajó el precio, el porcentaje más alto entre las capitales españolas, y en la provincia de Madrid fue el 22%, con una rebaja media de 38.896 euros, la tercera mayor del país. En Segovia, ya lo vimos, pasó del 12% al 19%.
Esto desmonta una idea muy extendida: que si el precio sube un 12% al año, cualquier precio de salida se acabará pagando. No es así. Un porcentaje creciente de propietarios pide demasiado al principio, espera, y acaba bajando. Cada rebaja es tiempo perdido, y el anuncio que baja pierde posición y credibilidad frente a los compradores que lo vigilan.
La conclusión práctica no es "pide menos", sino "pide con datos". Un precio de salida bien calibrado evita la secuencia de bajadas, que es lo que de verdad cuesta dinero. Lo desarrollo en cómo fijar el precio de salida al vender una vivienda.
Cómo usar estos datos para decidir tu precio
Con todo lo anterior, este es el orden de trabajo que sigo con un propietario en Madrid o Segovia antes de poner un anuncio:
- Define tu mercado real. No es "Madrid" ni "Segovia": es tu distrito, tu barrio y, si hay datos, tu calle. Usa medias de zona solo como marco.
- Sepárate de la media. Compara tu vivienda con las que están en venta ahora en tu zona, no con las vendidas hace dos años. Ajusta por superficie, planta, ascensor, estado, eficiencia energética y orientación.
- Mira la competencia, no solo el promedio. En un mercado donde el 24% de los anuncios de la capital rebaja, la competencia directa pesa más que la media oficial.
- Calcula un rango, no un número. Un mínimo que aceptarías, un precio de salida razonable y un techo que solo se defiende si tu vivienda destaca.
- Prepara el anuncio antes de publicar. Fotos con luz de día, planos, nota simple, certificado energético y los últimos recibos de comunidad e IBI listos desde el primer día. Un anuncio completo se compara mejor y genera menos dudas.
- Fija una fecha de revisión. Si en unas semanas no hay visitas con interés, el problema suele ser el precio o la presentación, y es más barato corregirlo pronto que tarde.
Si quieres un punto de partida con tus datos, puedes usar el valorador orientativo de venderoalquilar.com, que te da un rango de precio (no una tasación) y sirve para centrar la conversación antes de pedir más opiniones.
Vender o alquilar con este mercado
Con precios altos y compraventas a la baja, la pregunta de "vender o alquilar" es más habitual, y la respuesta depende de tu caso más que del mercado.
Vender tiene sentido si necesitas liquidez, si la vivienda te exige reformas que no quieres asumir, si la rentabilidad bruta (en la capital, orientativamente en torno al 4,3% con las medias de este artículo) no compensa el riesgo y la gestión, o si tienes una plusvalía asumible. Alquilar tiene sentido si no necesitas el dinero, si tu piso está en una zona con demanda de alquiler sólida y si estás cómodo con un inquilino y con las limitaciones de actualización de la renta.
Lo que sí cambia en 2026 es el coste de esperar. Si vendes en un mercado con precios al alza pero con operaciones a la baja, esperar no garantiza un mejor precio: puede darte más ingresos o puede alargar la venta.Antes de decidir, compara tu caso con números y no con sensaciones, y no olvides el impacto fiscal de vender, que cambia según cuánto pagaste y cuándo.
Un consejo final de método: guarda las capturas o enlaces de los anuncios con los que te comparas, con su fecha. Dentro de un mes podrás ver cuáles bajaron, cuáles desaparecieron por venderse y cuáles siguen igual, y eso te enseña más sobre tu zona que cualquier informe general.
Errores frecuentes al leer el mercado
Estos son los fallos que más veo cuando un propietario interpreta estas cifras por su cuenta:
- Confundir la media con tu vivienda. Una media de capital no vale para un distrito concreto.
- Mezclar fuentes. Comparar un precio de anuncio de idealista con un valor tasado del Ministerio o con un índice del INE no tiene sentido.
- Fijarse solo en la variación anual. Un 12% de subida no te dice cuánto vale tu vivienda hoy, solo cuánto ha cambiado la media.
- Ignorar las rebajas. Si una cuarta parte de la competencia baja el precio, tu anuncio con el precio inicial tiene menos recorrido del que crees.
- Esperar el "mejor momento". Los datos de 2026 muestran un mercado que sube en precio y baja en operaciones. Eso no indica un momento perfecto, indica uno exigente.
Preguntas frecuentes
¿Cuánto ha subido la vivienda en Madrid en 2026?
Según el Ministerio de Vivienda, el precio de la vivienda libre en la Comunidad de Madrid subió un 12,6% anual en el segundo trimestre de 2026, hasta 4.089,6 euros/m². El INE sitúa la subida nacional en el 12,2%. Son medias de toda la región, y tu distrito o municipio puede estar por encima o por debajo.
¿Es buen momento para vender un piso en Madrid?
Los precios siguen subiendo, pero las compraventas bajaron un 11,3% interanual en julio de 2026 en la Comunidad de Madrid (INE). Es un mercado con precios altos y compradores exigentes. Vender bien depende menos del momento y más de que el precio de salida esté bien calibrado desde el primer día.
¿Por qué hay tantas diferencias entre los precios que publican distintas fuentes?
Porque miden cosas distintas. idealista mide precios de anuncio, el Ministerio de Vivienda mide valor tasado en tasaciones hipotecarias, el INE mide variaciones en un índice, y la escritura refleja el precio de cierre. Además, unas cifras son de la capital y otras de toda la Comunidad. Por eso conviene comparar siempre la misma fuente.
¿Cómo está Segovia respecto a Madrid?
Segovia tiene precios mucho más bajos, unos 1.600 euros/m² de media en la provincia según idealista (septiembre de 2026), pero con subidas del 14% anual. También crecen allí las rebajas de precio, del 12% al 19% de los anuncios en un año. Es un mercado con tendencia parecida, a una escala de precios distinta.
¿Qué hago si mi anuncio no recibe visitas?
Lo primero es revisar el precio frente a las viviendas parecidas que se anuncian hoy en tu zona, y después las fotos y la descripción. En Madrid capital, el 24% de los anuncios rebajó su precio en el segundo trimestre de 2026 (idealista), así que no estás solo. Corregir pronto cuesta menos que hacerlo tras meses de anuncio parado.
Fuentes consultadas
- INE, Índice de Precios de Vivienda (2T 2026) (2026)
- INE, Estadística de Hipotecas (julio 2026) (2026)
- Europa Press con datos del INE (compraventas Madrid, julio 2026) (2026)
- Ministerio de Vivienda y Agenda Urbana, valor tasado (vía Madrid Actual, 2T 2026) (2026)
- idealista, rebajas de precio (2T 2026) (2026)
- idealista, alquiler (septiembre 2026) (2026)
- idealista, precio de la vivienda en Madrid (agosto 2026) (2026)
- El Norte de Castilla (Segovia, alquiler y compra, septiembre 2026) (2026)
- INE, Índice de Referencia de Arrendamientos de Vivienda (agosto 2026) (2026)
¿Vender o alquilar? Empieza por saber cuánto vale tu vivienda
Genera tu informe de valoración orientativa gratis, en 2 minutos.
Generar mi informe